

법률정보
M&A 전문 변호사가 설명하는 EV/EBITDA 배수와 산업 유형별 가치 산정
M&A 전문 변호사가 글로벌 M&A 시장에서 대상 기업의 정확한 가치 산정 및 구조를 설계할 때 가장 널리 쓰이는 지표인 EV/EBITDA 배수에 대해 설명드립니다.
1. M&A 전문 변호사가 설명하는 EV/EBITDA
M&A 전문 변호사와 함께 EV/EBITDA 배수를 이해해보시기 바랍니다.
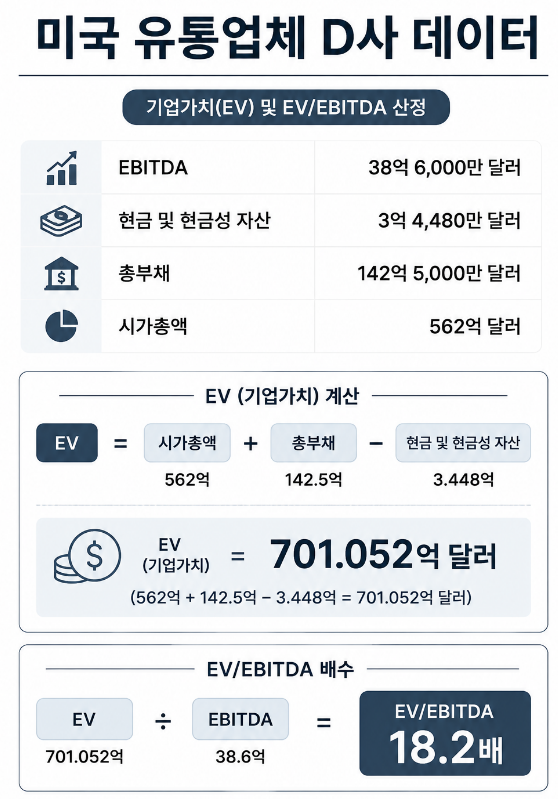
최근 글로벌 M&A 시장에서 기업 가치를 평가할 때 부채를 포함하고 현금을 차감해, 기업 인수 시 인수자가 부담해야 하는 실질적인 경제적 가치를 보여줄 수 있는 EV/EBITDA 배수를 활용합니다.
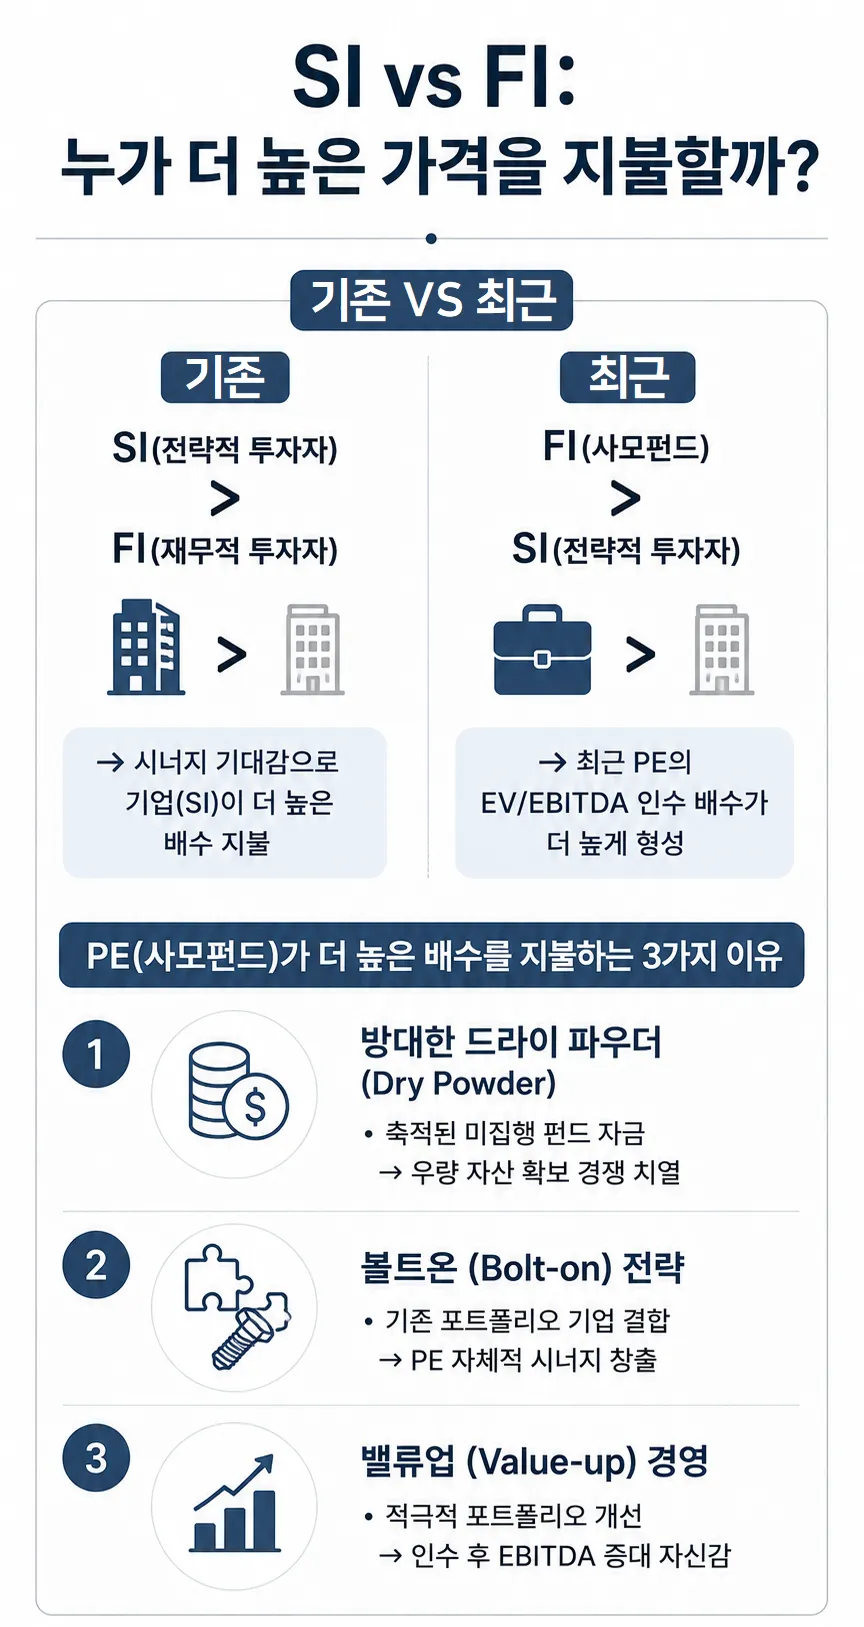
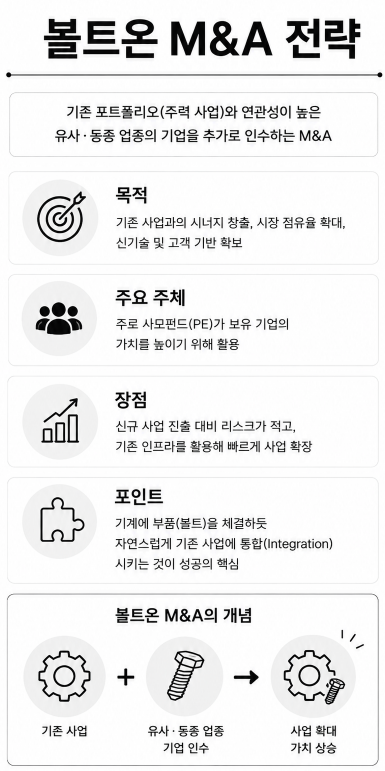
전략적 투자자(SI)와 재무적 투자자(FI) 간의 매수 가격 격차, 조정을 둘러싼 분쟁이 빈번하므로 이러한 분쟁을 격화시키지 않으려면 EV/EBITDA 활용법과 산업 유형별 가치 산정의 차이, 계약서 반영 시 주의 사항을 명확히 알아야 합니다.
M&A 가치 산정의 표준 : EV/EBITDA의 정의는?
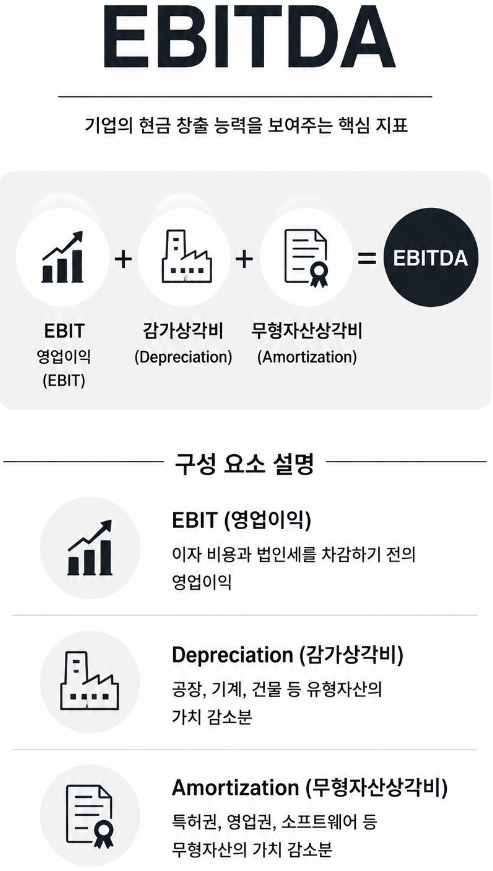
EV/EBITDA는 기업의 전체 가치인 기업가치(Enterprise Value, 이하 EV)를 영업 활동을 통해 벌어들이는 현금창출력(EBITDA)으로 나눈 지표입니다.
간단히 요약하자면 ‘영업이익 창출력 대비 기업 전체가 몇 배로 평가받는가’를 나타냅니다.
예를 들어 EV/EBITDA 배수가 10배(10x)인 기업은 EBITDA가 연 200억 원일 때 기업가치를 약 2,000억 원으로 평가합니다.
배수가 낮을수록 상대적으로 저평가, 높을수록 고평가된 것으로 해석하는 편입니다만, 성장성이 높은 산업은 기본적으로 배수가 높게 형성됩니다.
M&A 실무에서 EV/EBITDA가 큰 비중을 차지하는 이유는 다음과 같습니다.
다만 이를 ‘몇 년 만에 인수 금액을 회수할 수 있는가’와 같이 회수기간으로만 이해한다면 과도한 단순화에 가깝습니다.
EBITDA는 설비투자(CAPEX), 법인세, 이자, 운전자본 변동 등을 차감하기 전 수치이기 때문에 실제 회수 가능한 현금 흐름을 과대평가한다는 점에서는 유의해야 할 부분입니다.
2. M&A 전문 변호사가 정리한 주요 산업별 EV/EBITDA 평균 배수 범주
M&A 전문 변호사의 분석 결과, EV/EBITDA는 산업별 성장성, 마진율, 자본집중도에 따라 현저한 차이를 보입니다.
산업군 | 평균 EV/EBITDA 범위 | 주요 가치 창출 요인 |
SaaS·소프트웨어 | 15x – 30x | 반복 매출(ARR), 높은 마진, 뛰어난 확장성 |
IT&테크 | 12x – 20x | 기술 IP, 고성장성 |
바이오·헬스케어 | 10x – 18x | 높은 진입장벽, 파이프라인 가치, 인구구조적 수혜 |
소비재·유통 | 8x – 14x | 브랜드 인지도, 마진 안정성 |
제조업·산업재 | 8x – 12x | 경기 변동성, CAPEX(설비투자) 수요 |
에너지·자원 | 5x – 10x | 원자재 가격 변동성, 매장량 수명 |
3. M&A 전문 변호사가 강조하는 EV/EBITDA 점검 요소
설비투자가 막대한 자본집중형 산업(CAPEX가 높은 제조업, 통신업 등)이나 금융기관(은행, 증권 등)은 EBITDA가 실제 주주 몫의 현금흐름을 과장할 위험이 있습니다.
따라서 이러한 업종의 M&A 계약 체결 시에는 EV/EBITDA 외에도 EV/EBIT, 현금흐름표(FCF) 또는 P/B(주가순자산비율)등의 보완 지표를 법률·재무 실사 단계에서 적극 활용해야 합니다.
또한 EBITDA는 단지 가치 평가의 기준에 그치지 않고 SPA(Share Purchase Agreement, 주식매매계약서)의 인수대금 확정 및 계약 조항에 직접적인 영향을 미칩니다.
M&A 전문 변호사가 실제 계약 협상 시 집중 점검하는 3가지 요소는 다음과 같습니다.
M&A 법률 계약 시 EV/EBITDA 관련 주요 쟁점사항
①조정 EBITDA의 정의
인수대상기업이 제출한 재무제표의 EBITDA에는 일회성 비용이나 비정상적 지출이 포함되어 있을 수 있습니다.
- 매도인 : 일회성 소송 비용, 대손상각, 임원 퇴직금 등을 더해 EBITDA를 최대한 증대시키려 함
- 매수인 : 비정상 영업이익이나 일회성 환차익 등을 차감하여 엄격하게 보수적인 EBITDA를 적용하고자 함
- M&A 전문 변호사의 역할 : SPA 내에 ‘조정 EBITDA’에 포함될 수 있는 항목과 제외 항목을 명확하고 구체적인 법률 용어로 정의하여 추후 대금 정산 분쟁을 예방
②진술과 보장(Representations & Warranties)
계약 체결 시 매도인이 제공한 EBITDA 및 재무제표가 GAAP/IFRS 기준에 따라 중대한 오류 없이 작성되었음을 보장하도록 명시해야 합니다.
만약 인수 후 재무제표 왜곡으로 인한 EBITDA 허위성이 밝혀질 경우 이를 근거로 손해배상 청구 조항을 발동할 수 있어야 합니다.
③언아웃(Earn-out) 조항과의 연계
인수 시점에 매도인과 매수인 간 밸류에이션 격차가 큰 경우 거래 종결 후 일정 기간 동안 달성한 EBITDA 성과에 따라 매매대금을 추가 지급하는 ‘언아웃’ 구조를 설계하는 것이 좋습니다.
이때 EBITDA 계산 기준 및 경영권 개입 범위를 명확히 규정하지 않으면 거래 종결 후 법적 분쟁으로 직행하게 됩니다.
EV/EBITDA는 단편적인 회계적 숫자가 아니라 거래 당사자 간의 협상력과 계약 조건, 법적 리스크가 모두 집약된 M&A의 핵심 수치입니다.
수치 뒤에 숨겨진 자본구조의 위험, 재무제표로 가려진 착시, 거래 종결 후 발생할 수 있는 진술보장 위반 리스크를 정밀하게 검토하기 위해서는 거래 실사 단계부터 글로벌 M&A 자문 경험이 풍부한 M&A 전문 변호사의 조력을 받는 것이 필수적입니다.
인수합병 구조 수립, SPA 작성 및 법률 실사, 인수대금 조정 분쟁과 관련해 전문적인 자문이 필요하시다면 M&A 전문 변호사에게 연락 주시기 바랍니다.
기업의 가치를 지키고 성공적인 딜 클로징, 인수 후 통합 전략까지 제공하겠습니다.
관련 정보
해당 법률정보와 관련된 법률정보를 확인해보세요.
외국 법인 대표이사 책임 및 도산 자문 | 재무위기 기업의 이사 책임과 채권자 보호
해외 자회사 주주간계약서 작성 | 미국 자회사 설립 시 주주간계약서 작성 팁
M&A 앞둔 기업이 알아야 할 인수합병 리스크와 로펌 활용안
대륜의 주요 강점

로펌 대륜만의 AI·IT 기술 활용 소송 전략

240명 이상의 주요 구성원

월간 1,200+건의 사건수행경험 건수
* 2025년 월평균 기준
대한변협 광고 규정 제4조 제1호 준수
살펴보기
변호사
법률 상담 예약
모든 상담은 전문변호사가 검토를 마친 뒤
전문적으로 진행하기에 예약제로 실시됩니다.
전화상담
1800-7905
365일 24시간 상담접수가능


온라인 상담
의뢰인을 위한
법률서비스를 제공합니다.
채팅상담
채팅으로 간편하게 상담받아보세요.




이전글
크로스보더 적대적 M&A 방어 자문을 통한 경영권 수호 전략
다음글
해외기업 인수합병 절차 진행 시 기업이 주목해야 할 단계별 대응 전략
목록보기